A fondo · Mercados
La burbuja de la inteligencia artificial ya estalló en China: qué pasó y qué puede venir para Occidente
Las acciones chinas de inteligencia artificial perdieron casi la mitad de su valor en cuatro meses. Qué pasó, qué lo causó, por qué ocurrió primero allá, cómo circula el dinero entre los gigantes tecnológicos de Occidente y qué señales conviene vigilar antes de la salida a bolsa de Anthropic.
¿Qué pasó en la bolsa china?
Las acciones chinas ligadas a la inteligencia artificial vivieron en 2026 un ciclo completo de euforia y caída. El índice STAR 50, que reúne a las 50 mayores empresas del segmento tecnológico de la Bolsa de Shanghái, subió 64% en el primer semestre: de 1,344 puntos al cierre de 2025 a 2,208 el 30 de junio. Desde ahí cayó sin pausa. El 30 de octubre cerró en 1,161 puntos, 47.4% abajo de su máximo y 13.6% por debajo de donde empezó el año.

Reuters calculó el 26 de octubre, cuando la caída rondaba 40%, una pérdida de valor de mercado de unos 480,000 millones de dólares, y fue la primera agencia en decir que en China la burbuja de la IA ya había estallado. Desde entonces el índice cayó otro 12%. Los casos individuales muestran el tamaño del exceso:
- Unitree, fabricante de robots, recibió pedidos de pequeños inversionistas por 8,000 veces las acciones que ofreció en su salida a bolsa de agosto. Desde entonces su precio se redujo a la mitad.
- MetaX y Moore Threads, diseñadoras de chips, subieron 700% y 400% en su primer día de cotización el año pasado. Desde julio perdieron la mitad de su valor.
- Zhongji Innolight y Eoptolink, fabricantes de componentes ópticos para centros de datos, caen alrededor de 60% desde sus máximos.
En su punto más alto, el STAR 50 llegó a cotizar en torno a 250 veces las utilidades de sus empresas, según Reuters; hoy ronda 100 veces. El Nasdaq 100 de Estados Unidos cotiza cerca de 30 veces. Ese múltiplo dice cuántos años de utilidades actuales paga un inversionista por cada acción: con 250, el mercado apostaba a un crecimiento extraordinario que tenía que cumplirse sin tropiezos.
¿Cuándo empezó y qué lo detonó?
- Septiembre de 2024: Beijing anuncia un paquete de estímulos y la bolsa china inicia un repunte de dos años, alimentado por la promesa de apoyo oficial.
- Enero de 2025: la empresa china DeepSeek presenta un modelo de IA competitivo con costos mucho menores que los estadounidenses. La IA se vuelve una causa nacional y una historia de inversión.
- Enero a junio de 2026: el STAR 50 sube 64%. Las salidas a bolsa de empresas de chips y robótica se disparan el primer día. Según Goldman Sachs, citado por Reuters, las acciones de IA llegan a representar 42% del valor del mercado chino y 57% de lo que se negocia.
- 30 de junio y 1 de julio: el índice marca su máximo.
- Julio a octubre: la caída se alimenta de varias causas que Reuters reúne: dudas sobre la demanda real de IA, restricciones a las exportaciones, impuestos y, sobre todo, la amenaza de que Estados Unidos y otros países prohíban equipo chino en sus centros de datos, incluido un plan de Washington para vetar a Innolight y Eoptolink como proveedores. Los reguladores frenan el uso de dinero prestado y la operación de alta frecuencia, y fondos estatales venden en cada repunte para contener los precios.
- Octubre: llegan resultados trimestrales que no alcanzan para sostener las valuaciones. El fabricante de chips Cambricon reportó utilidades por 3,715 millones de yuanes en nueve meses, 131% más que un año antes, pero solo 228 millones llegaron como efectivo de la operación, porque sus inventarios pasaron de 4,944 a 11,665 millones.
No hubo un detonante único. Eso es habitual: las burbujas rara vez estallan por una noticia; se desinflan cuando se acaba el combustible y las expectativas chocan con los números.
¿Por qué se infló tanto?
La historia financiera muestra que una burbuja necesita tres condiciones al mismo tiempo, y una chispa que las encienda. En China estuvieron las cuatro.
| Condición | Qué significa | Cómo se vio en China |
|---|---|---|
| Facilidad para comprar y vender | El activo se compra en pequeñas partes y se vende rápido | Un segmento bursátil con requisitos flexibles para salir a bolsa y debuts con demanda de miles de veces la oferta |
| Dinero y crédito | Hay dinero barato o prestado para comprar | Compras con dinero prestado, que los reguladores tuvieron que frenar, y la promesa de un mercado alcista apoyado por el Estado |
| Especulación | Se compra para revender más caro, no por las utilidades | Un mercado dominado por pequeños inversionistas, con la IA concentrando 57% de la operación |
| Chispa | Una innovación o una política que cambia las expectativas | DeepSeek y la apuesta oficial por la autosuficiencia en chips frente a Estados Unidos |
China ya vivió esta secuencia en 2007 y en 2015, cuando la bolsa subió con fuerza impulsada por pequeños inversionistas y crédito, y luego se desplomó. El patrón se repite en casi todas las manías de la historia: una innovación real, un relato de "nueva era" en el que las reglas de valuación ya no aplican y dinero suficiente para que los primeros en entrar ganen y atraigan a los siguientes. Cuando dejan de llegar compradores nuevos, el movimiento se invierte y la caída se alimenta sola.
¿Por qué estalló primero en China?
- Valuaciones más extremas. Pagar 250 veces las utilidades deja muy poco margen de error. En Estados Unidos los múltiplos son altos, pero se apoyan en empresas que ya ganan cientos de miles de millones de dólares al año.
- Un mercado de pequeños inversionistas. Compran y venden más rápido y con más emoción que los fondos institucionales, lo que acelera tanto la subida como la caída.
- El Estado empuja y frena. Beijing quiere un mercado que suba "despacio" y sin sobresaltos. Por eso sus fondos venden en los repuntes y los reguladores limitan el apalancamiento. Esa misma intervención alimentó la idea de que el gobierno respaldaba las compras.
- La geopolítica cerró la puerta. Varias de las empresas castigadas viven de vender componentes a los centros de datos de Occidente. La amenaza de vetos convirtió una historia de crecimiento en una de riesgo.
Hay un matiz importante: en China la bolsa es una parte pequeña del sistema financiero, que está dominado por bancos controlados por el Estado. La pérdida la absorben sobre todo los accionistas, muchos de ellos pequeños ahorradores, y su contagio al crédito y a la economía es limitado. Es una burbuja de mercado. Las más peligrosas son las que se financian con deuda y llegan a los bancos, como la inmobiliaria de 2008 en Estados Unidos.

¿Qué está pasando en Occidente?
En Occidente la inversión en IA sigue acelerando. Los cuatro grandes hiperescaladores, las empresas que operan nubes y centros de datos a escala masiva, duplicaron en un año su gasto en propiedades y equipo, según los reportes que presentaron ante la SEC a finales de octubre.

La diferencia con China es que detrás hay negocios rentables que crecen: los ingresos de nube de Microsoft subieron 30% y su servicio Azure 48%; los de Amazon Web Services, 39%. El riesgo está en otro lado. Amazon calcula gastar unos 220,000 millones de dólares en 2026 y en los últimos doce meses su flujo de caja libre fue negativo en 42,357 millones: gastó más de lo que generó su operación. Meta también tuvo flujo libre negativo en el trimestre.
El Fondo Monetario Internacional dedicó a este tema una parte central de su Informe de Estabilidad Financiera Global de octubre de 2026. Sus hallazgos:
- Los hiperescaladores ya emiten cerca de 10% de toda la deuda corporativa con grado de inversión del mundo en 2026, contra 0.5% en 2024. Su peso en los índices de bonos se acerca al de los bancos.
- En el segundo trimestre de 2026, los cinco hiperescaladores que mide el FMI (incluye a Oracle) pagaron cerca de 6,000 millones de dólares en intereses, más del doble que un año antes. Los inversionistas ya cobran más por prestarles: su diferencial de tasas subió unos 30 puntos base más que el promedio.
- El gasto en centros de datos crecería alrededor de 20% en 2027, hasta cerca de un billón de dólares.
- Además de la deuda de las empresas, creció el apalancamiento de los inversionistas: fondos cotizados apalancados, préstamos con garantía de acciones y posiciones de fondos de cobertura en acciones de IA.
¿Cómo circula el dinero entre las empresas de IA?
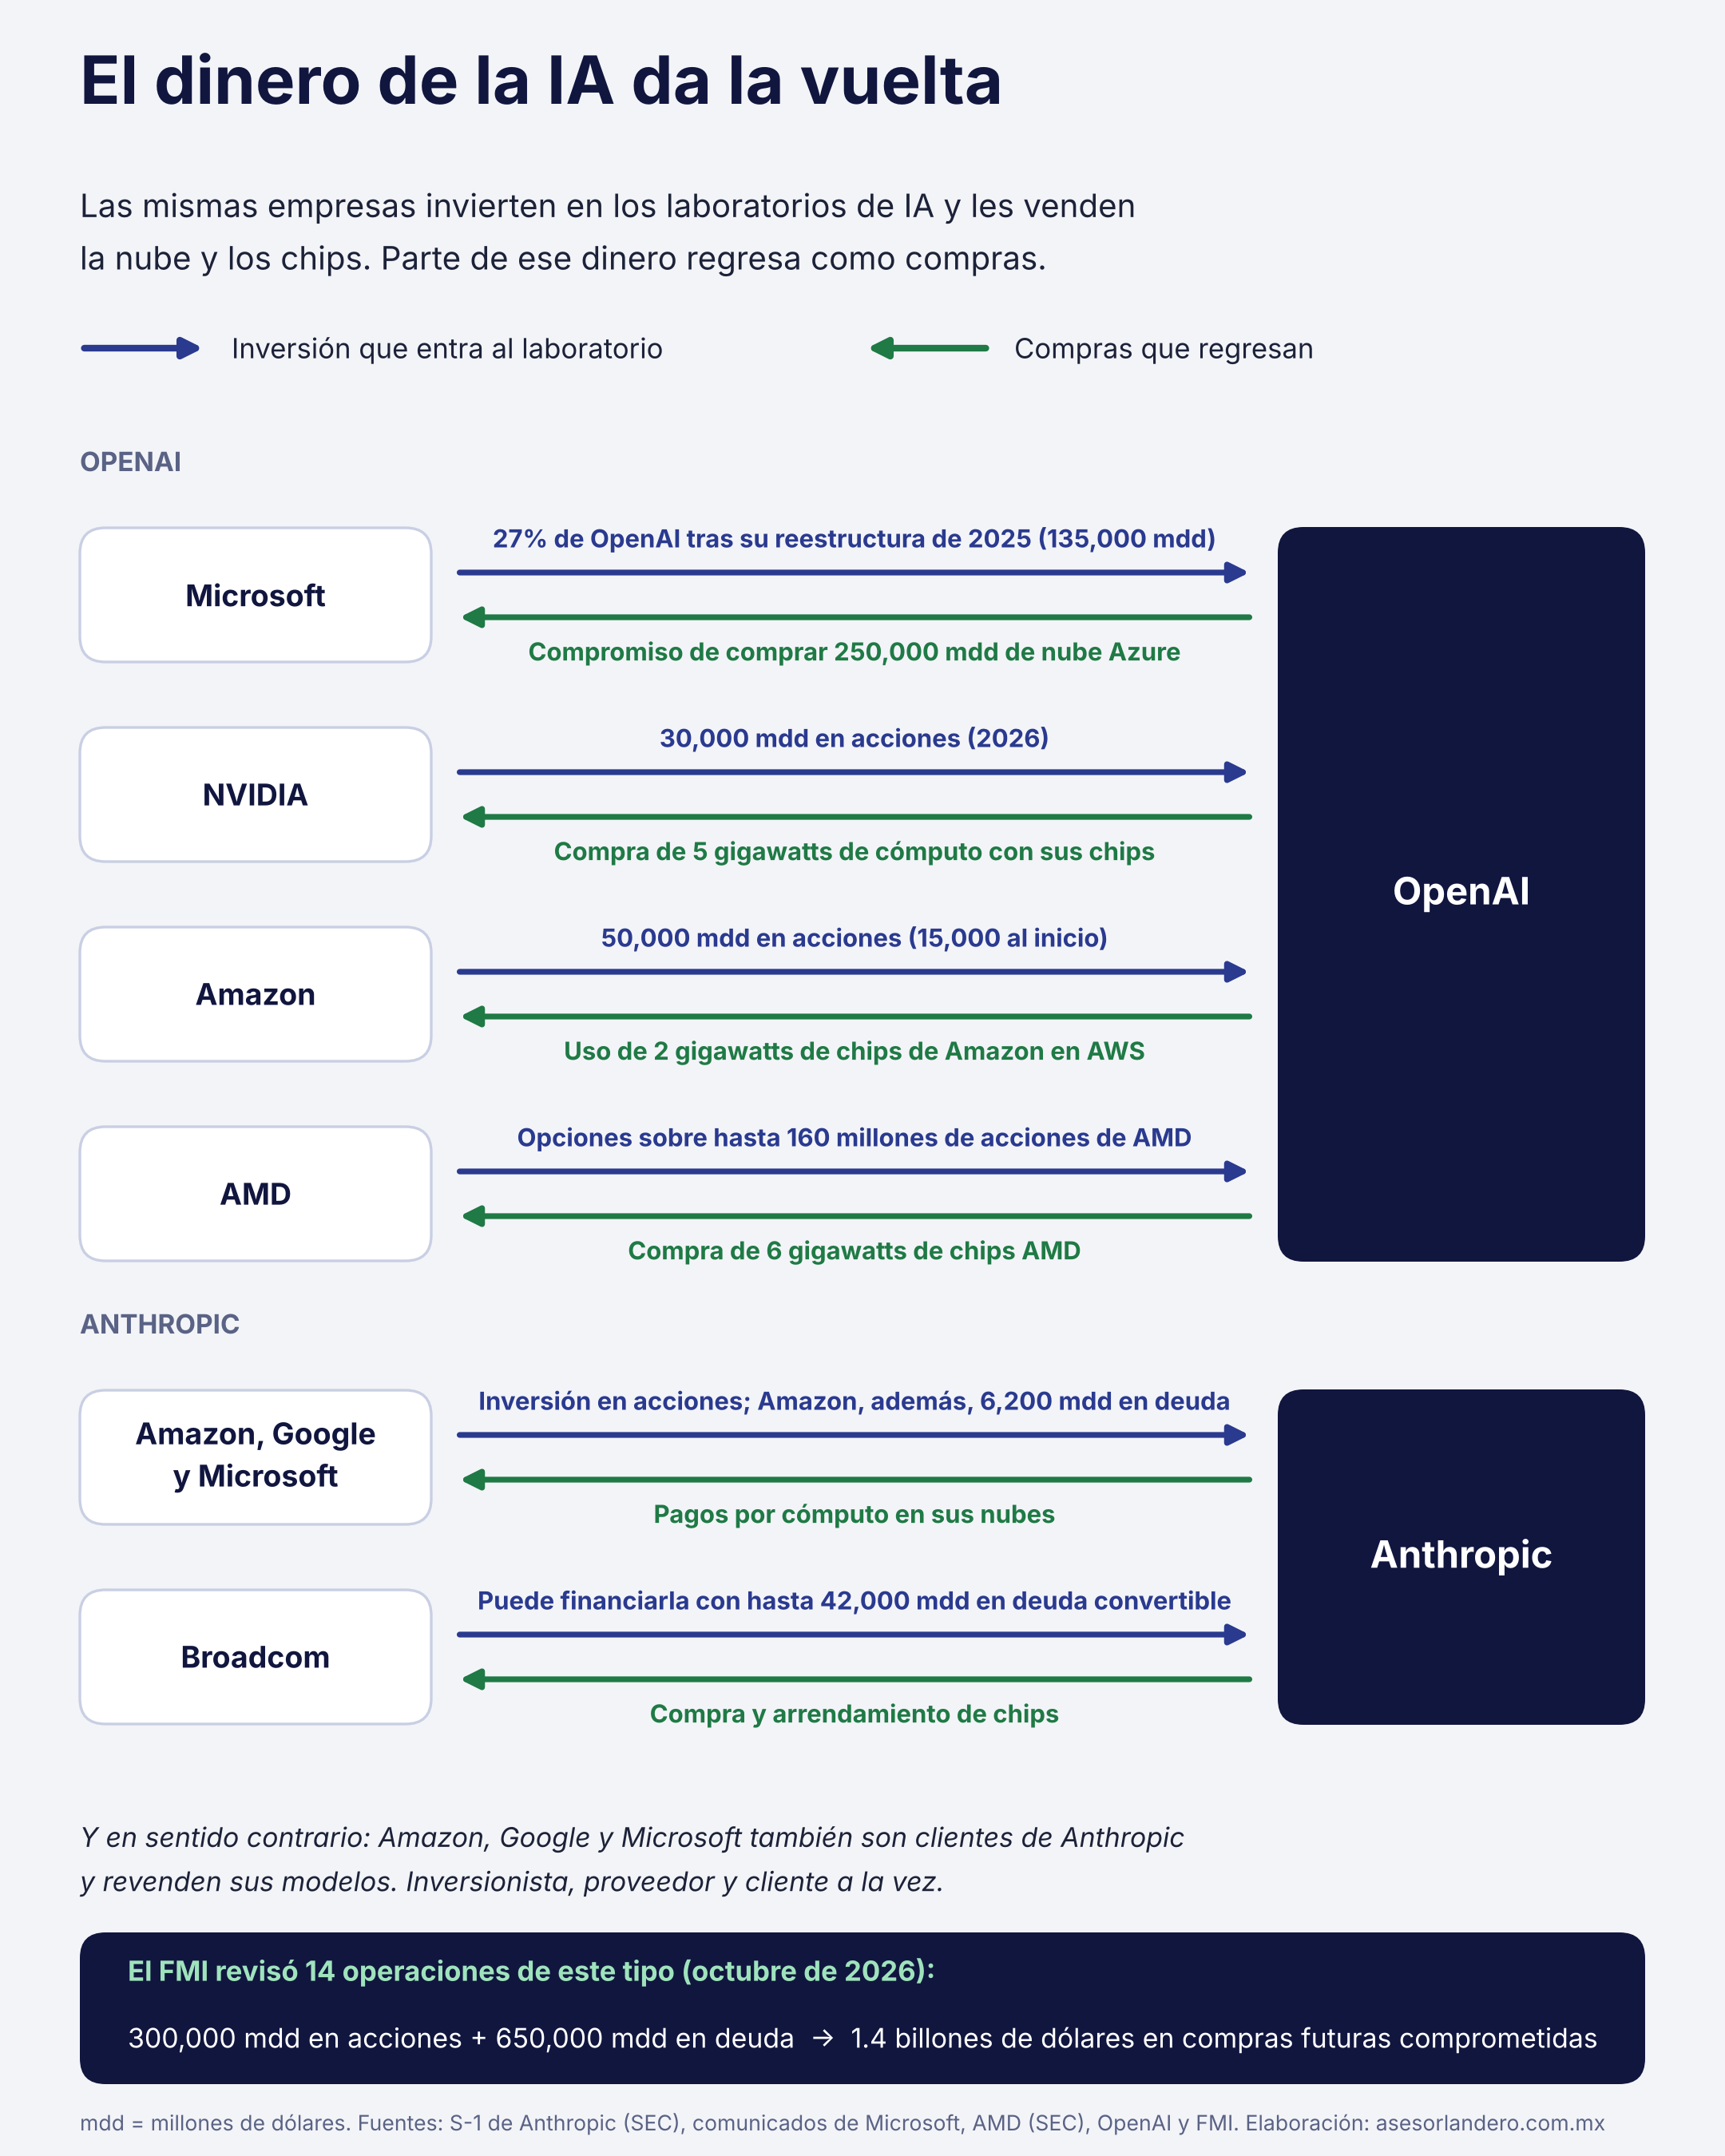
Una parte del dinero que mueve esta industria da la vuelta entre las mismas empresas. Un gigante tecnológico invierte en un laboratorio de IA, y ese laboratorio se compromete a comprarle nube o chips. El mismo dólar aparece primero como inversión, después como venta y más adelante como ingreso futuro.
Algunos ejemplos documentados:
- Microsoft y OpenAI: tras la reestructura de octubre de 2025, la inversión de Microsoft equivalía a cerca de 27% de OpenAI, valuada en unos 135,000 millones de dólares, y OpenAI se comprometió a comprar 250,000 millones adicionales en servicios de Azure.
- NVIDIA y OpenAI: en septiembre de 2025 se anunció que NVIDIA invertiría "hasta" 100,000 millones. Nunca se firmó así. En la ronda de 2026, NVIDIA aportó 30,000 millones y OpenAI se comprometió a usar cómputo con sus chips.
- Amazon y OpenAI: 50,000 millones en acciones, solo 15,000 al inicio, y el compromiso de OpenAI de usar chips de Amazon en su nube.
- AMD y OpenAI: OpenAI comprará chips por 6 gigawatts de capacidad y AMD le dio opciones para adquirir hasta 160 millones de acciones de AMD.
- Anthropic: su propio prospecto reconoce que Amazon, Google y Microsoft son a la vez sus accionistas, sus proveedores de cómputo y sus clientes, una relación que describe como "multifacética y compleja", con posibles conflictos de interés.
El FMI revisó 14 operaciones públicas de este tipo desde 2023: suman unos 300,000 millones de dólares en acciones y 650,000 millones en deuda, a cambio de 1.4 billones en compras futuras comprometidas, concentradas en pocos laboratorios. Su advertencia es precisa: si a uno de esos laboratorios le va mal, los inversionistas pierden al mismo tiempo el valor de sus acciones, el pago de la deuda y los ingresos que esperaban cobrarle. Los analistas lo llaman riesgo de dirección equivocada, porque todas las pérdidas llegan juntas.
Son contratos públicos y legales entre empresas. Lo relevante es que el crecimiento de ventas de unos depende de la capacidad de pago de otros, que a su vez depende de seguir consiguiendo inversión.
¿Estados Unidos rescatará a las empresas de IA?
En redes sociales circula que el gobierno de Estados Unidos prepara un respaldo para proteger a las empresas de IA si la burbuja estalla. No existe un plan oficial que lo confirme. Lo que hay es un debate:
- A finales de 2025, la directora financiera de OpenAI mencionó la idea de un respaldo del gobierno para financiar infraestructura y después matizó sus palabras. En enero de 2026, la senadora Elizabeth Warren le pidió a la empresa explicaciones por escrito.
- El 29 de octubre de 2026, legisladores demócratas encabezados por Greg Casar y Maxine Waters presentaron una resolución en la Cámara de Representantes para oponerse a cualquier rescate de empresas de IA y pedir que, si hay una crisis, el apoyo se dirija a trabajadores, pensiones y vivienda.
Una resolución no es una ley ni una política de gobierno. Lo relevante es que el tema ya llegó al Congreso, señal de que el riesgo se toma en serio.
¿Qué puede pasar en Occidente?
Las grandes revoluciones tecnológicas suelen tener una etapa de frenesí financiero en la que se construye a toda prisa la infraestructura: pasó con los ferrocarriles en el siglo XIX y con internet en los noventa. Cuando esa etapa termina, muchos inversionistas pierden, pero la infraestructura queda y la tecnología se difunde. La IA parece estar en esa fase de instalación. En esa fase las correcciones son normales; lo que importa es de qué tipo serán.
| Escenario | Qué tendría que pasar | Quién pierde |
|---|---|---|
| Aterrizaje gradual | Los ingresos por IA crecen lo suficiente para justificar el gasto, aunque más lento de lo prometido | Quien compró en precios máximos; las acciones avanzan menos |
| Corrección de mercado | Las ganancias decepcionan y las acciones de IA caen con fuerza, como en China, sin dañar al crédito | Accionistas e inversionistas apalancados; la infraestructura queda |
| Contagio al crédito | Una caída coincide con deuda alta, contratos circulares y fondos apalancados que venden a la vez | Acreedores, fondos y, a través de ellos, la economía |
El FMI estima, en uno de sus escenarios, que un repliegue de la inversión en IA podría reducir el PIB mundial hasta 0.4%, la inversión 1.3% y el consumo 0.6% hacia 2028. Las señales que vale la pena vigilar:
- Gasto contra flujo de caja de los hiperescaladores en sus próximos reportes.
- Diferenciales de su deuda: si siguen subiendo, el mercado está cobrando más por el riesgo.
- Ingresos reales de los laboratorios de IA frente a sus compromisos de compra.
- La recepción de las salidas a bolsa de IA, empezando por la de Anthropic.
La salida a bolsa de Anthropic, un termómetro
Anthropic, desarrolladora del asistente Claude, presentó el 26 de octubre su prospecto de colocación (formulario S-1) ante la Comisión de Valores de Estados Unidos. Planea cotizar en el Nasdaq con el símbolo ANT; el precio aún no se ha fijado. El documento da datos útiles para separar el ruido de los hechos:
| Concepto | Primer semestre de 2026 |
|---|---|
| Ingresos | 16,286 |
| Pérdida de operación | 693 |
| Pérdida neta | 80,748 |
| De la cual: cambio contable en el valor de notas convertibles y derivados | 72,388 |
Varias notas difundieron una "pérdida de 80,700 millones". La cifra existe, pero casi toda proviene de un ajuste contable: la empresa tiene deuda convertible en acciones, y como su valuación subió, ese pasivo vale más en los libros. No es dinero que haya salido de la caja. La pérdida de su operación fue de 693 millones con ingresos de 16,286 millones en seis meses. El prospecto también detalla compromisos de cómputo de largo plazo, hasta 2045, y advierte que el equipo contratado hoy puede volverse obsoleto.
La historia de las salidas a bolsa en Estados Unidos ofrece contexto. Según la base de datos de la Universidad de Florida, de 1980 a 2025 las acciones subieron en promedio 19% en su primer día; sin embargo, las colocadas entre 1980 y 2024 rindieron, tres años después, 20.5% menos que el mercado en promedio. La ganancia del primer día la suelen capturar quienes reciben acciones al precio de colocación, por lo general inversionistas institucionales. Analizaremos el prospecto completo en un artículo propio, antes de la colocación.
¿Qué significa para quien invierte desde México?
Para un inversionista mexicano, la exposición a la IA de Estados Unidos es más alta de lo que parece. Los fondos y ETF que replican el S&P 500 o el Nasdaq 100 tienen un peso grande en unas cuantas tecnológicas, y muchos planes de inversión y de retiro usan esos índices. Además, la ganancia o pérdida en pesos depende del tipo de cambio.
- Revisa la concentración real de tu portafolio: varios fondos distintos pueden tener las mismas cinco empresas.
- Distingue horizonte de ruido: una corrección pesa distinto a quien invierte para dentro de 20 años que a quien necesitará el dinero el próximo año.
- La diversificación entre clases de activos y regiones protege mejor que intentar adivinar el momento del estallido.
- Desconfía de la euforia y del pánico en redes sociales: ambos empujan a comprar caro y vender barato.
Conclusiones
En China, la burbuja de la IA ya estalló y tuvo los rasgos clásicos: valuaciones de 250 veces las utilidades, salidas a bolsa con demanda desbordada, pequeños inversionistas que compraban con dinero prestado y un relato de que esta vez era distinto. Como se financió sobre todo con acciones, el golpe lo reciben los accionistas.
Occidente está en otra fase. La tecnología es real y las grandes empresas ganan dinero, pero el gasto ya supera al flujo de caja en algunas de ellas, la deuda crece y una parte del dinero da la vuelta entre las mismas compañías. Esa combinación no anuncia una fecha de estallido, pero sí define qué vigilar: si la IA empieza a generar ingresos suficientes, el gasto se justificará; si no, la corrección podría alcanzar al crédito, algo que en China no ocurrió.
¿Tienes dudas sobre este tema? Coméntalas en nuestras publicaciones de Threads o de Instagram.
Preguntas frecuentes
¿Qué es el índice STAR 50?
Es el índice de las 50 empresas más grandes y líquidas del STAR Market de la Bolsa de Shanghái, el segmento creado en 2019 para empresas de tecnología, como chips, inteligencia artificial y robótica. Lo calcula China Securities Index.
¿La burbuja de la IA ya estalló en Estados Unidos?
No hay señales de un estallido. Al 26 de octubre, el Nasdaq había bajado alrededor de 6% desde su máximo, frente a una caída de 40% del STAR 50 en ese momento. Lo que sí advierte el FMI es un aumento de la deuda y del apalancamiento ligados a la IA, que podría amplificar una corrección si las ganancias decepcionan.
¿Qué es un hiperescalador?
Es una empresa que opera centros de datos y servicios de nube a escala masiva, como Microsoft, Alphabet (Google), Amazon y Meta. Son los mayores compradores de chips y equipo para inteligencia artificial.
¿Qué es el financiamiento circular en la IA?
Es cuando una empresa invierte en un laboratorio de IA y ese laboratorio se compromete a comprarle sus servicios de nube o sus chips. El dinero sale como inversión y regresa como venta. El FMI contó 14 operaciones así con 1.4 billones de dólares en compras futuras comprometidas.
¿Conviene vender mis inversiones en tecnología?
Este análisis no es una recomendación. La decisión depende de tu horizonte, de cuánto pesa la tecnología en tu portafolio y de tu tolerancia al riesgo. Vender por pánico o comprar por euforia suele salir caro; revisar la diversificación con calma suele ser más útil.
Fuentes
- Reuters, "In China, the AI bubble has already burst", 26 de octubre de 2026.
- China Securities Index, SSE STAR 50 Index, cierres diarios. Consultado el 30 de octubre de 2026.
- SnowRock, resultados de Cambricon a septiembre de 2026, con datos del reporte trimestral de la empresa. Consultado el 30 de octubre de 2026.
- Fondo Monetario Internacional, Global Financial Stability Report, capítulo 1, octubre de 2026.
- Fondo Monetario Internacional, "Rising Leverage in the AI Ecosystem", Background Analysis 1.1, octubre de 2026.
- Microsoft, resultados del primer trimestre fiscal de 2027 (8-K ante la SEC), 28 de octubre de 2026.
- Alphabet, resultados del tercer trimestre de 2026 (8-K ante la SEC), 28 de octubre de 2026.
- Amazon, resultados del tercer trimestre de 2026 (8-K ante la SEC), 29 de octubre de 2026.
- Meta, resultados del tercer trimestre de 2026 (8-K ante la SEC), 21 de octubre de 2026.
- Microsoft, "The next chapter of the Microsoft–OpenAI partnership", 28 de octubre de 2025.
- AMD, acuerdo con OpenAI por 6 gigawatts (8-K ante la SEC), 6 de octubre de 2025.
- Engadget, ronda de financiamiento de OpenAI por 122,000 millones, 31 de marzo de 2026.
- CNBC, el acuerdo de 100,000 millones entre NVIDIA y OpenAI, estancado, 3 de febrero de 2026.
- Anthropic, PBC, prospecto S-1 ante la SEC, 26 de octubre de 2026.
- Congressional Progressive Caucus, resolución contra rescates de empresas de IA, 29 de octubre de 2026.
- Senadora Elizabeth Warren, carta a OpenAI sobre compromisos de gasto y respaldo del gobierno, 29 de enero de 2026.
- Jay R. Ritter, Universidad de Florida, IPO Statistics, versión del 5 de octubre de 2026.
Este análisis es informativo y no constituye recomendación de inversión ni invitación a participar en ninguna oferta pública. Las cifras de mercado corresponden al 30 de octubre de 2026 y pueden cambiar con rapidez. Los datos sobre Anthropic provienen exclusivamente de su prospecto S-1 presentado ante la Comisión de Valores de Estados Unidos (SEC).